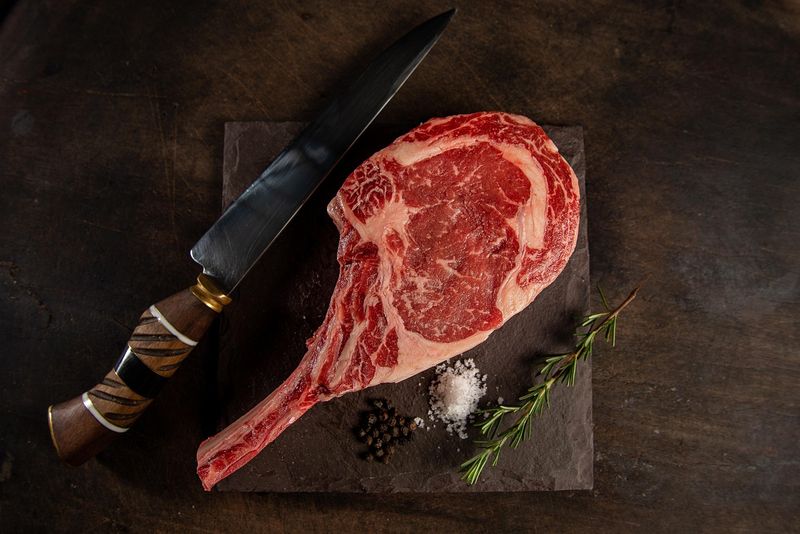
Published in Market Analysis
La carne de res de EE. UU. escasea, el cerdo abunda y el pollo es abundante: tres mercados, tres direcciones
Las previsiones de octubre del USDA recortan la producción de carne de res y de cerdo en Estados Unidos y aumentan la de pollo, y nuestra opinión es que cada proteína está ahora impulsada por un problema distinto: la carne de res por la escasez de oferta, la de cerdo por los elevados inventarios y las débiles exportaciones, y el pollo por su abundancia.
Martina Osmak
Director of Marketing
La opinión de MeatBorsa
Esta sección es nuestra interpretación de los datos, no un hecho informado. Las cifras confirmadas aparecen en la siguiente sección.
Estados Unidos es un buen ejemplo de cómo un solo mercado puede tirar en tres direcciones a la vez. La carne de vacuno está ajustada porque hay menos ganado. La de cerdo está pesada porque hay demasiado producto en almacenamiento y las exportaciones son lentas. El pollo está barato porque simplemente hay mucho. Creemos que un comprador que trate la “carne estadounidense” como una sola historia interpretará mal las tres.
En vacuno, pensamos que Estados Unidos ejercerá una fuerte presión de compra sobre la oferta mundial durante los próximos meses. La producción estadounidense se está recortando tanto para 2026 como para 2027, y el USDA ha elevado su previsión de importaciones, principalmente por los fuertes envíos desde Australia. Para los vendedores fuera de Estados Unidos con vacuno que colocar, ese es un canal útil. Para los compradores en otros lugares que compiten con Estados Unidos por carne de vacuno importada, es un motivo para esperar ofertas firmes.
En porcino, la señal es menos evidente. La producción se está recortando, lo que normalmente impulsa los precios al alza, pero el USDA ha reducido su previsión de precios del cerdo. Lo interpretamos como un problema de demanda y de existencias, no de oferta. El almacenamiento en frío está muy por encima del año pasado y los envíos de exportación son débiles. En nuestra opinión, esto significa que la carne de cerdo estadounidense buscará con ahínco compradores en el exterior, y que los vendedores de otras regiones deberían prever más competencia en precio en los mercados que comparten con los exportadores estadounidenses.
En pollo, creemos que la historia es sencilla: más aves, precios más bajos y un fuerte canal de exportación que está absorbiendo parte del volumen adicional.
Lo que suponemos y por qué podríamos equivocarnos
- Las existencias de cerdo se mantienen abultadas durante el invierno. Si el almacenamiento en frío se vacía más rápido de lo que esperamos, la debilidad de los precios podría terminar antes y los exportadores estadounidenses tendrían menos motivos para hacer descuentos.
- La demanda de exportación de cerdo se mantiene floja. Una recuperación de los envíos a compradores del hemisferio occidental eliminaría la presión que describimos.
- La oferta de vacuno sigue siendo escasa hasta 2027. El USDA señala los bajos ingresos en cebaderos a finales de 2026 como la razón. Si los ingresos aumentan, la escasez podría aliviarse antes.
- La producción de pollo sigue creciendo. Un episodio de enfermedad o un fuerte aumento de los costes de pienso o energía cambiaría rápidamente el panorama.
Lo que dicen realmente las cifras
El WASDE de octubre del USDA, publicado el 9 de octubre de 2026, redujo su previsión de producción de carne de vacuno estadounidense para la segunda mitad de 2026 porque menos novillos y vaquillas van al sacrificio y las canales son más ligeras. La previsión de vacuno para 2027 también se recortó, en parte porque los ingresos en cebaderos a finales de 2026 son inferiores a lo esperado. El USDA elevó su previsión de importaciones de vacuno para 2026, principalmente por la reciente fortaleza de los envíos desde Australia, y mantuvo sin cambios los precios del ganado.
En porcino, el USDA recortó la producción de 2026 por un ritmo de sacrificio más lento y pesos más ligeros, y la de 2027 por una piara más pequeña y menores intenciones de cubrición. Redujo su previsión de precios del cerdo para el resto de 2026 y la primera mitad de 2027, citando una debilidad persistente en el pork cutout. Las previsiones de exportación de carne de cerdo para ambos años se redujeron debido a los débiles envíos a los mercados del hemisferio occidental.
En aves de corral, el USDA elevó la producción de broiler para ambos años y aumentó las exportaciones de broiler debido a una mayor demanda del Caribe. Redujo su previsión de precios del broiler para el cuarto trimestre de 2026 y la segunda mitad de 2027 debido a una mayor oferta interna.
IndexBox, resumiendo los datos semanales del USDA para la semana que finalizó el 9 de octubre, ofreció la imagen de mercado detrás de esas previsiones:
- El choice beef cutout promedió 3,76 $ por libra, 3 centavos por debajo de la semana anterior y 9 centavos por encima del año pasado. El sacrificio de ganado vacuno cae un 7,4 % en lo que va de año, y los ingresos en cebaderos en agosto bajaron un 9 %.
- El pork carcass cutout promedió 0,82 $ por libra, 9 centavos menos que un mes antes. El total de carne de cerdo en almacenamiento en frío a finales de agosto aumentó un 12 % respecto al año pasado.
- El precio nacional compuesto del pollo entero fue de 1,17 $ por libra, y el sacrificio de pollo fue aproximadamente un 1,8 % superior al de 2025.
Qué observaremos a continuación
En las próximas semanas observaremos tres cosas: si el almacenamiento en frío de carne de cerdo en Estados Unidos empieza a disminuir, si se recuperan los envíos de exportación de cerdo y si aumentan los ingresos en cebaderos y cambian el panorama del vacuno para 2027. También seguiremos los próximos informes de perspectivas del USDA por si hubiera nuevos cambios en la previsión de importaciones de vacuno.
Fuentes
World Agricultural Supply and Demand Estimates, October 2026 (WASDE-676) - USDA
Beef, Pork, Chicken Diverge in Q4 2026: USDA Weekly Market Analysis - IndexBox
USDA Hog Report October 15, 2026: Mixed Pricing, Heavy Delivery Schedule - IndexBox
USDA Boxed Beef Cutout Report October 15, 2026: Choice and Select Values - IndexBox