Published in Market Analysis
Говеждото месо в САЩ е оскъдно, свинското е в изобилие, а пилешкото е повече от достатъчно: три пазара, три посоки
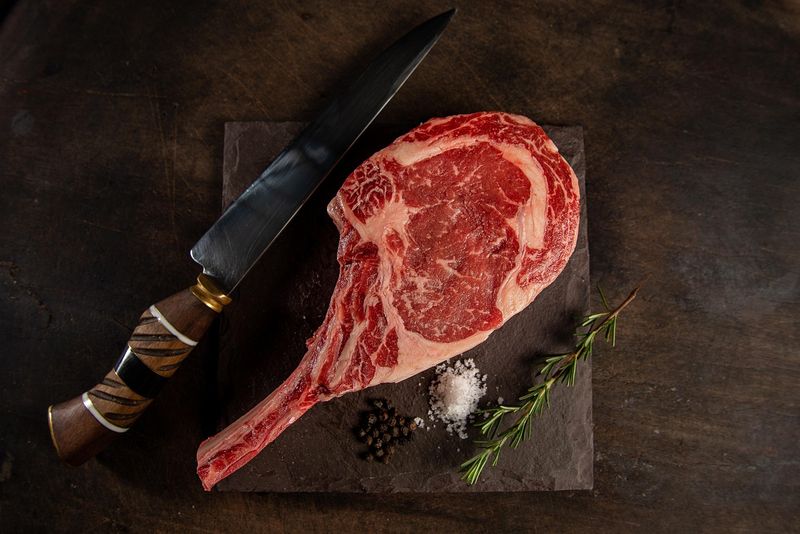
Октомврийската прогноза на USDA намалява производството на говеждо и свинско месо в САЩ и увеличава това на пилешко, а според нас всяка от тези протеинови категории вече се движи от различен проблем: говеждото – от ограничено предлагане, свинското – от големи запаси и слабо износ, а пилешкото – от изобилно предлагане.
Martina Osmak
Director of Marketing
Позицията на MeatBorsa
Този раздел е нашият прочит на данните, а не докладван факт. Потвърдените цифри са в следващия раздел.
Съединените щати са добро място да се види как един пазар може да се дърпа в три посоки едновременно. Говеждото е стегнато, защото има по-малко говеда. Свинското е в изобилие, защото има твърде много продукт в склад и износът е бавен. Пилешкото е евтино, защото просто има много от него. Смятаме, че купувач, който приема „US meat“ като една история, ще разчете погрешно и трите.
За говеждото смятаме, че САЩ ще бъдат силен магнит за световното предлагане през следващите няколко месеца. Производството в САЩ се намалява за 2026 и 2027 г., а USDA повиши прогнозата си за внос, главно заради силните доставки от Австралия. За продавачите извън САЩ, които имат говеждо за пласиране, това е полезен пазар. За купувачите другаде, които се конкурират със САЩ за вносно говеждо, това е причина да очакват твърди оферти.
За свинското сигналът е по-малко очевиден. Производството се намалява, което обикновено повишава цените, но USDA понижи ценовата си прогноза за живи свине. Ние тълкуваме това като проблем в търсенето и запасите, а не в предлагането. Студените складове са значително над нивата от миналата година, а износът е слаб. Според нас това означава, че US pork ще търси настойчиво купувачи в чужбина, а продавачите в други региони трябва да очакват по-остра ценова конкуренция на пазарите, които споделят с американските износители.
За пилешкото смятаме, че историята е ясна: повече птици, по-ниски цени и силен износ, който поема част от допълнителния обем.
Какво приемаме и защо може да грешим
- Свинските запаси остават високи през зимата. Ако студените складове се изпразнят по-бързо, отколкото очакваме, слабостта в цените може да приключи по-рано и американските износители ще имат по-малко причина да правят отстъпки.
- Търсенето на свинско за износ остава меко. Възстановяване на доставките към купувачи в Западното полукълбо би премахнало описания от нас натиск.
- Предлагането на говеждо остава ограничено до 2027 г. USDA посочва ниските настанявания във фийдлотовете в края на 2026 г. като причина. Ако настаняванията се увеличат, стегнатостта може да отслабне по-рано.
- Производството на пилешко продължава да расте. Заболяване или рязко повишаване на цените на фуража или енергията биха променили картината бързо.
Какво всъщност казват числата
Октомврийският WASDE на USDA, публикуван на 9 октомври 2026 г., понижи прогнозата си за производството на говеждо в САЩ за втората половина на 2026 г., тъй като по-малко угоени говеда и юници отиват за клане и труповете са по-леки. Прогнозата за говеждото за 2027 г. също беше намалена, отчасти защото настаняванията във фийдлотовете в края на 2026 г. са по-ниски от очакваното. USDA повиши прогнозата си за внос на говеждо за 2026 г., главно заради скорошната сила на доставките от Австралия, и остави цените на говедата без промяна.
За свинското USDA намали производството за 2026 г. заради по-бавния темп на клане и по-леките тегла, а за 2027 г. – заради по-малкия брой прасета и по-ниските намерения за опрасване. Намали и ценовата си прогноза за живи свине за останалата част от 2026 г. и първата половина на 2027 г., позовавайки се на трайна слабост в стойността на свинския „cutout“. Прогнозите за износ на свинско за двете години бяха понижени заради слабите доставки към пазарите в Западното полукълбо.
За птиците USDA повиши прогнозата за производство на бройлери и за двете години и увеличи прогнозата за износ на бройлери заради по-силното търсене от Карибите. Намали ценовата си прогноза за бройлери за четвъртото тримесечие на 2026 г. и втората половина на 2027 г. заради по-високото вътрешно предлагане.
IndexBox, обобщавайки седмичните данни на USDA за седмицата, приключила на 9 октомври, даде пазарната картина зад тези прогнози:
- Средната стойност на Choice beef cutout беше 3,76 долара за фунт, с 3 цента под предходната седмица и с 9 цента над миналата година. Клането на говеда е с 7,4% по-ниско от началото на годината досега, а настаняванията във фийдлотовете през август бяха с 9% по-ниски.
- Средната стойност на pork carcass cutout беше 0,82 долара за фунт, с 9 цента под нивото отпреди месец. Общото количество свинско в студени складове в края на август беше с 12% над миналогодишното.
- Националната композитна цена за цяло пиле беше 1,17 долара за фунт, а клането на пилета беше с около 1,8% над нивото от 2025 г.
Какво следим оттук нататък
В следващите седмици следим три неща: дали запасите от свинско в студените складове в САЩ започват да намаляват, дали износът на свинско се възстановява и дали настаняванията във фийдлотовете се увеличават и променят картината за говеждото през 2027 г. Ще следим и следващите прогнози на USDA за всяка допълнителна промяна в прогнозата за внос на говеждо.
Източници
World Agricultural Supply and Demand Estimates, October 2026 (WASDE-676) - USDA
Beef, Pork, Chicken Diverge in Q4 2026: USDA Weekly Market Analysis - IndexBox
USDA Hog Report October 15, 2026: Mixed Pricing, Heavy Delivery Schedule - IndexBox
USDA Boxed Beef Cutout Report October 15, 2026: Choice and Select Values - IndexBox