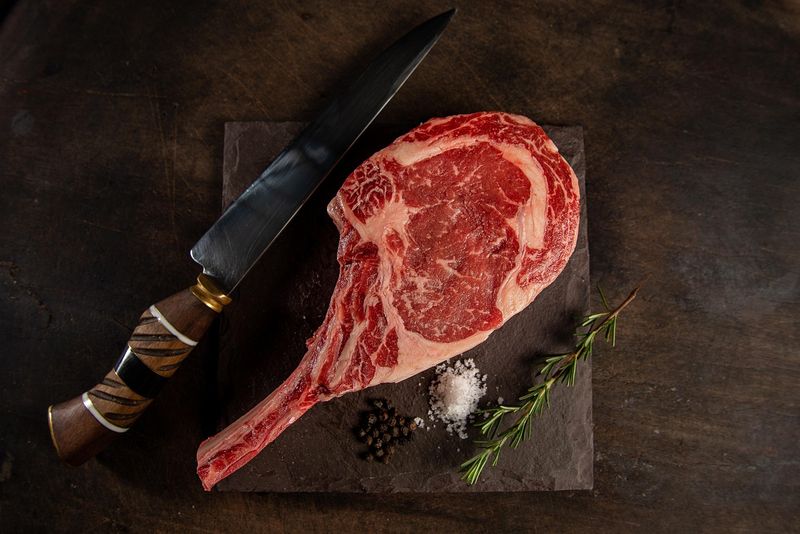
Published in Market Analysis
Wołowina w USA jest deficytowa, wieprzowiny jest pod dostatkiem, a kurczaka w bród: trzy rynki, trzy kierunki
Październikowa prognoza USDA obniża produkcję wołowiny i wieprzowiny w USA oraz podnosi produkcję drobiu, a naszym zdaniem każdy z tych rodzajów białka napędzany jest obecnie innym problemem: wołowina – ograniczoną podażą, wieprzowina – wysokimi zapasami i słabym eksportem, drób – nadmiarem podaży.
Martina Osmak
Director of Marketing
Opinie MeatBorsa
Ta część to nasza własna interpretacja danych, a nie raportowane fakty. Potwierdzone liczby znajdują się w kolejnej sekcji.
Stany Zjednoczone są dobrym przykładem, jak jeden rynek może ciągnąć w trzech kierunkach naraz. Wołowina jest droga, bo jest mniej bydła. Wieprzowina jest „ciężka”, bo zbyt dużo produktu zalega w magazynach, a eksport jest powolny. Kurczak jest tani, bo jest go po prostu bardzo dużo. Uważamy, że kupujący, który traktuje „mięso z USA” jako jedną historię, źle odczyta wszystkie trzy segmenty.
W przypadku wołowiny uważamy, że USA będą silnie przyciągać podaż światową przez najbliższe kilka miesięcy. Produkcja wołowiny w USA jest ograniczana zarówno w 2026, jak i w 2027 roku, a USDA podniosło prognozę importu, głównie ze względu na silne dostawy z Australii. Dla sprzedawców spoza USA, którzy mają wołowinę do ulokowania, jest to użyteczny rynek zbytu. Dla kupujących w innych krajach, konkurujących z USA o importowaną wołowinę, jest to powód, by oczekiwać twardszych ofert cenowych.
W przypadku wieprzowiny sygnał jest mniej oczywisty. Produkcja jest ograniczana, co zwykle podnosi ceny, a jednak USDA obniżyło prognozę cen żywca wieprzowego. Odczytujemy to jako problem popytu i zapasów, a nie podaży. Zapasy w chłodniach są znacznie powyżej poziomu z ubiegłego roku, a wysyłki eksportowe są słabe. W naszej ocenie oznacza to, że wieprzowina z USA będzie intensywnie szukać nabywców za granicą, a sprzedawcy w innych regionach powinni spodziewać się większej konkurencji cenowej na rynkach, które dzielą z eksporterami z USA.
W przypadku kurczaka historia jest naszym zdaniem prosta: więcej brojlerów, niższe ceny i silny kanał eksportowy, który wchłania część dodatkowego wolumenu.
Co zakładamy i gdzie możemy się mylić
- Zapasy wieprzowiny pozostaną wysokie przez zimę. Jeśli zapasy w chłodniach zaczną spadać szybciej, niż oczekujemy, osłabienie cen może skończyć się wcześniej, a eksporterzy z USA będą mieli mniejszy powód do udzielania rabatów.
- Popyt eksportowy na wieprzowinę pozostanie słaby. Ożywienie wysyłek do nabywców z zachodniej hemisfery usunęłoby opisaną przez nas presję.
- Podaż wołowiny pozostanie ograniczona do 2027 roku. USDA wskazuje na niskie wstawienia bydła do feedlotów pod koniec 2026 roku jako przyczynę. Jeśli wstawienia przyspieszą, napięcie po stronie podaży może zelżeć wcześniej.
- Produkcja kurczaka nadal rośnie. Wybuch choroby lub gwałtowny wzrost kosztów paszy czy energii szybko zmieniłby ten obraz.
Co faktycznie mówią liczby
W październikowym raporcie WASDE, opublikowanym 9 października 2026 roku, USDA obniżyło prognozę produkcji wołowiny w USA na drugą połowę 2026 roku, ponieważ do uboju trafia mniej wołów i jałówek, a tusze są lżejsze. Prognoza produkcji wołowiny na 2027 rok również została obniżona, częściowo dlatego, że wstawienia bydła do feedlotów pod koniec 2026 roku są niższe od oczekiwanych. USDA podniosło prognozę importu wołowiny na 2026 rok, głównie ze względu na ostatnie silne dostawy z Australii, i pozostawiło ceny bydła bez zmian.
W przypadku wieprzowiny USDA obniżyło prognozę produkcji na 2026 rok ze względu na wolniejsze tempo uboju i niższe wagi, a na 2027 rok – z powodu mniejszego pogłowia prosiąt i niższych planów krycia loch. Prognoza cen żywca wieprzowego na pozostałą część 2026 roku i pierwszą połowę 2027 roku została obniżona, przy czym wskazano na utrzymującą się słabość w wycenie pork cutout. Prognozy eksportu wieprzowiny na oba lata zostały skorygowane w dół z powodu słabych wysyłek na rynki zachodniej hemisfery.
W drobiu USDA podniosło prognozę produkcji brojlerów na oba lata oraz prognozę eksportu brojlerów ze względu na silniejszy popyt z Karaibów. Prognoza cen brojlerów na czwarty kwartał 2026 roku i drugą połowę 2027 roku została obniżona z powodu większej podaży krajowej.
IndexBox, podsumowując tygodniowe dane USDA za tydzień zakończony 9 października, przedstawił obraz rynku stojący za tymi prognozami:
- Średnia wartość choice beef cutout wyniosła 3,76 USD za funt, o 3 centy mniej niż tydzień wcześniej i o 9 centów więcej niż rok temu. Uboje bydła są niższe o 7,4% w ujęciu rok do roku, a wstawienia do feedlotów w sierpniu były niższe o 9%.
- Średnia wartość pork carcass cutout wyniosła 0,82 USD za funt, o 9 centów mniej niż miesiąc wcześniej. Całkowita ilość wieprzowiny w chłodniach na koniec sierpnia była o 12% wyższa niż rok wcześniej.
- Krajowa skonsolidowana cena za całego kurczaka wyniosła 1,17 USD za funt, a uboje kurczaka były o około 1,8% wyższe niż w 2025 roku.
Co będziemy obserwować dalej
W nadchodzących tygodniach będziemy obserwować trzy kwestie: czy zapasy wieprzowiny w chłodniach w USA zaczną spadać, czy eksport wieprzowiny się odbuduje oraz czy wstawienia bydła do feedlotów wzrosną i zmienią obraz rynku wołowiny na 2027 rok. Będziemy też śledzić kolejne prognozy USDA pod kątem ewentualnych dalszych zmian w prognozie importu wołowiny.
Źródła
World Agricultural Supply and Demand Estimates, October 2026 (WASDE-676) - USDA
Beef, Pork, Chicken Diverge in Q4 2026: USDA Weekly Market Analysis - IndexBox
USDA Hog Report October 15, 2026: Mixed Pricing, Heavy Delivery Schedule - IndexBox
USDA Boxed Beef Cutout Report October 15, 2026: Choice and Select Values - IndexBox