Published in Market Analysis
Ceny mięsa spadły we wrześniu o 1,1%, ale cztery rodzaje białka opowiedziały cztery różne historie
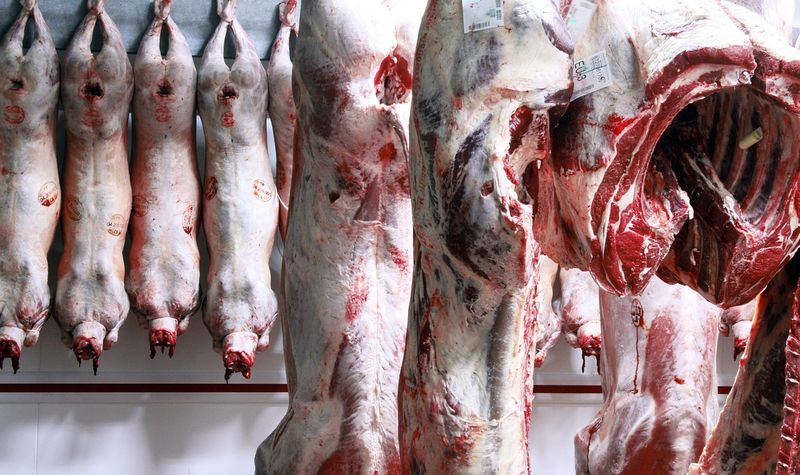
Indeks cen mięsa FAO spadł we wrześniu do poziomu 127,9 punktu, pozostając na tym samym poziomie co rok temu, jednak drób, wieprzowina, wołowina i jagnięcina zmieniały się z zupełnie różnych powodów.
Martina Osmak
Director of Marketing
Opinie MeatBorsa
Ta sekcja to nasza własna interpretacja danych liczbowych. Potwierdzone wartości znajdziesz poniżej, aby było jasne, gdzie kończą się dane, a zaczyna nasza opinia.
Spadek światowego indeksu cen mięsa o 1,1 procent miesiąc do miesiąca wygląda jak spokojny miesiąc. Nie uważamy jednak, żeby taki był. Indeks zakończył miesiąc dokładnie na tym samym poziomie co rok temu, co ukrywa fakt, że dwa z czterech rodzajów białka spadły z powodów związanych z podażą, a nie z popytem.
W wieprzowinie uważamy, że letni wzrost cen był szokiem podażowym, a nie historią o popycie. Upalna pogoda spowolniła wzrost zwierząt w Europie, mniej świń osiągnęło wagę ubojową i notowania wzrosły. Teraz, gdy tempo wzrostu wróciło do normy, brakująca podaż wraca na rynek. Oczekujemy, że europejscy sprzedawcy wieprzowiny będą bardziej elastyczni cenowo jesienią i nie gonilibyśmy ofert wyżej.
W drobiu nasza interpretacja jest taka, że wrzesień pokazuje efekt przesunięcia w czasie, nałożony na efekt podażowy. Nabywcy przyspieszyli zakupy przed wejściem w życie nowych wymogów importowych UE, a potem kupowali mniej, podczas gdy Brazylia nadal miała dużo towaru na sprzedaż. Uważamy, że część tego „z góry” zakontraktowanego wolumenu wciąż przechodzi przez system. Dla importerów może to być dobry moment, by porozmawiać o kontraktach. Dla sprzedawców drobiu wyższej wartości do UE jest to obecnie najtrudniejszy segment.
Wołowina i jagnięcina zachowywały się spokojniej, ale wołowina nie była jednym rynkiem. Ceny brazylijskie rosły dzięki popytowi amerykańskiemu, podczas gdy ceny australijskie spadały z powodu konkurencji. Uważamy, że nabywcy powinni traktować wołowinę według kraju pochodzenia, a nie jako jedno globalne notowanie.
Na czym opieramy założenia i gdzie możemy się mylić
- Zakładamy, że tempo wzrostu świń w UE pozostanie normalne, a podaż do uboju utrzyma się przez całą jesień. Możemy się mylić, jeśli nowy wybuch choroby lub nagłe ochłodzenie szybko wyeliminuje świnie z systemu.
- Zakładamy, że „z góry” zakontraktowany wolumen drobiu zostanie upłynniony w ciągu kilku tygodni, a zakupy UE wrócą do normalnego tempa. Możemy się mylić, jeśli zapasy okażą się większe niż wyglądają, w takim przypadku presja na ceny potrwa dłużej.
- Zakładamy, że brazylijscy eksporterzy drobiu będą w stanie ulokować dodatkowy wolumen w innych regionach importujących bez głębokich rabatów. Jeśli ci nabywcy są już dobrze zaopatrzeni, brazylijskie oferty mogą stać się bardziej agresywne i rozlać się na więcej rynków.
Co faktycznie mówią liczby
Food and Agriculture Organization of the United Nations (FAO) opublikowała 2 października 2026 r. swój Food Price Index. Kluczowe dane dla mięsa:
- FAO Meat Price Index wyniósł średnio 127,9 punktu we wrześniu.
- To o 1,5 punktu, czyli 1,1 procent, mniej niż skorygowana wartość dla sierpnia.
- Jest to poziom zbliżony do tego sprzed roku.
Według FAO spadek wynikał z niższych notowań mięsa drobiowego i wieprzowego, podczas gdy mięso wołowe i baranie pozostało zasadniczo stabilne.
W drobiu FAO podaje, że międzynarodowe notowania spadły z powodu obfitej podaży eksportowej z Brazylii i słabszego popytu importowego ze strony Unii Europejskiej. Słabszy popyt UE wiąże z wymogami importowymi związanymi z antybiotykami, które weszły w życie 3 września. Efekt był najbardziej widoczny w przypadku produktów wyższej wartości i został spotęgowany przyspieszeniem importu przed wejściem przepisów w życie.
W wieprzowinie FAO podaje, że ceny spadły w warunkach obfitej podaży w głównych krajach eksportujących. W Unii Europejskiej tempo wzrostu zwierząt wróciło do normy po letnich falach upałów, co wsparło podaż i wywarło presję na spadek cen.
W wołowinie ceny eksportowe Australii spadły w miarę narastania globalnej konkurencji. Notowania brazylijskie wzrosły, wspierane przez silniejszy popyt amerykański po tym, jak Stany Zjednoczone 1 września tymczasowo rozszerzyły kontyngent taryfowy na chude przycinane mięso wołowe. W przypadku jagnięciny i baraniny FAO podaje, że średnio ceny się nie zmieniły: solidny popyt wspierał Oceanię, ale notowania w Nowej Zelandii były niższe, głównie w związku z ruchami kursów walut.
Co będziemy obserwować dalej
W nadchodzących tygodniach będziemy przyglądać się trzem kwestiom. Po pierwsze, tygodniowym notowaniom świń i brojlerów w UE, aby zobaczyć, czy jesienne łagodzenie cen wieprzowiny się utrzyma i czy ceny drobiu się ustabilizują, gdy „z góry” zakontraktowane wolumeny zostaną wykorzystane. Po drugie, październikowej publikacji FAO, aby sprawdzić, czy ceny mięsa drobiowego i wieprzowego nadal spadają, czy znajdują punkt odbicia. Po trzecie, czy brazylijscy eksporterzy drobiu przesuną wolumen w stronę innych regionów importujących, co powinno być widoczne w danych o kierunkach wysyłek w nadchodzących miesiącach.
Źródła
FAO Food Price Index - Food and Agriculture Organization of the United Nations
FAO Food Price Index September 2026: Wheat, Maize Reach Multi-Year Highs - IndexBox