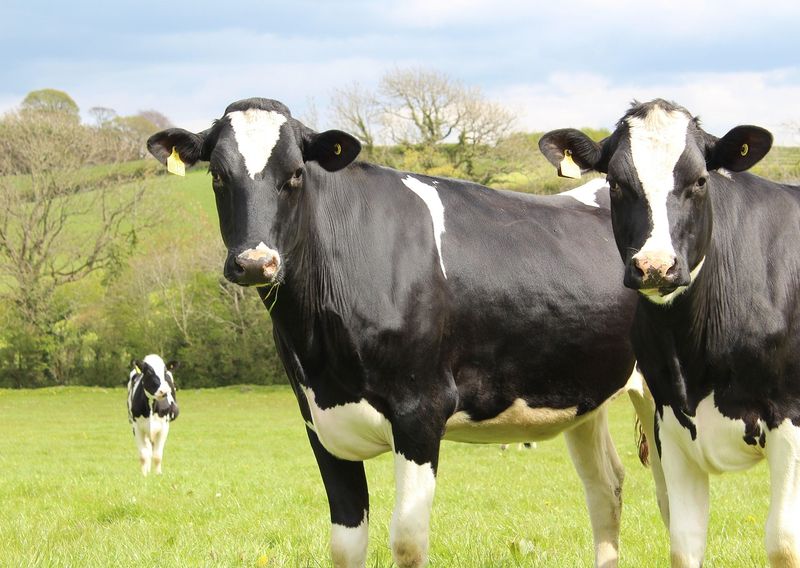
Published in Market Analysis
Die Rinderpreise in der EU liegen 10 % unter dem Vorjahresniveau, und die Preise für Schlachtkühe sinken am stärksten
Daten der European Commission zeigen, dass die Preise für Jungrinder in der EU rund 10 % unter dem Vorjahresniveau liegen und die Kuhpreise um 16,5 % gesunken sind. Unserer Einschätzung nach spaltet sich der europäische Rindfleischmarkt in ein stabiles Segment für hochwertige Ware und ein deutlich schwächeres Kuhsegment auf.
Martina Osmak
Director of Marketing
Die Einschätzung von MeatBorsa
Dieser Abschnitt enthält unsere Markteinschätzung, keine gesicherten Tatsachen. Die bestätigten Zahlen folgen weiter unten.
Die Rindfleischpreise in Europa haben eine Trendwende vollzogen. Nach einem Jahr mit Rekordpreisen für Rinder liegen die Preise für Jungrinder laut den jüngsten Wochendaten der Europäischen Kommission rund 10% unter dem Niveau der entsprechenden Woche 2025. Doch der Rückgang fällt unterschiedlich aus, und genau darin liegt die entscheidende Entwicklung.
Die Preise für Schlachtkühe sind im Jahresvergleich um 16,5% gesunken und damit deutlich stärker als die Preise für Jungbullen. Nach unserer eigenen Berechnung anhand der Kommissionsdaten hat sich der Preisabstand zwischen einem Jungbullenschlachtkörper und einem Kuhschlachtkörper von rund 80 € je 100 kg vor einem Jahr auf heute etwa 113 € vergrößert. Einfach ausgedrückt gibt es in Europa inzwischen zwei Rindfleischmärkte: einen für hochwertige Ware, dessen Preise langsam nachgeben, und einen für Kuhfleisch, dessen Preise schnell fallen.
Wir vermuten die Ursache im Milchsektor, nicht in der Rindfleischnachfrage. Das irische Statistikamt erwartet für 2026 um 18% niedrigere Milchpreise als 2025, während die Betriebsmittelkosten steigen. Wenn Milch weniger einbringt, schicken Milchviehhalter tendenziell mehr ältere Kühe zur Schlachtung, und der größte Teil des europäischen Kuhfleischs stammt aus Milchviehbeständen. Mehr Kühe am Schlachthof bedeuten günstigeres Kuhfleisch, das als Rohstoff für Hackfleisch, Burger und die Verarbeitung dient.
Für die kommenden Monate erwarten wir, dass Kuhfleisch und Verarbeitungsqualitäten das schwächere Segment des europäischen Marktes bleiben und der Preisabstand zwischen Verarbeitungsfleisch und hochwertigen Teilstücken groß bleibt. Anders sieht es bei hochwertigen Schlachtrindern aus. Das Angebot an Jungtieren ist weiterhin begrenzt, weshalb wir in diesem Segment eher mit einem allmählichen Nachgeben als mit einem starken Preisrückgang rechnen.
Auch die Größenordnung sollte man im Blick behalten. Selbst nach dem Rückgang liegen die EU-Preise für männliche Rinder noch immer bei fast dem Dreifachen des EU-eigenen Referenzpreises. Es handelt sich um eine Korrektur von einem sehr hohen Niveau aus, nicht um einen Einbruch.
Welche Annahmen wir treffen und warum wir falschliegen könnten
- Wir gehen davon aus, dass schwache Milchpreise das Angebot an Schlachtkühen hoch halten. Falls Milchviehhalter den Großteil der zur Aussonderung vorgesehenen Kühe bereits geschlachtet haben, könnten die Kuhschlachtungen schon Anfang 2027 zurückgehen und sich die Kuhpreise schneller erholen als von uns erwartet.
- Wir gehen davon aus, dass das Angebot an Jungrindern begrenzt bleibt. Falls mehr Jungtiere als erwartet auf den Markt kommen, könnten die Preise für hochwertige Schlachtrinder ebenso schnell fallen wie die Kuhpreise. Der von uns beschriebene Abstand würde sich dann durch sinkende Preise am oberen Ende schließen.
- Wir gehen davon aus, dass Verbraucher angesichts der hohen Vorjahrespreise weniger Rindfleisch gekauft haben. Falls günstigeres Rindfleisch die Nachfrage im Einzelhandel rasch wieder ankurbelt, könnte der Preisrückgang früher zum Stillstand kommen.
- Eine Woche und ein Land ergeben noch keinen Trend. Die EU-Zahlen sind eine Momentaufnahme einer einzelnen Woche, und die irischen Milch- und Rinderzahlen sind Ganzjahresprognosen für ein einziges Land. Unsere Einschätzung verknüpft beides miteinander. Dieser Zusammenhang ist jedoch eine Schlussfolgerung und keine anhand von Messdaten belegte Tatsache.
Was die Zahlen tatsächlich aussagen
Die Europäische Kommission veröffentlichte am 29. Oktober ihre wöchentlichen EU-Rindfleischpreise für die Kalenderwoche 43 (19. bis 25. Oktober 2026). Die Preise sind in Euro je 100 kg Schlachtkörpergewicht angegeben.
- Jungrinder, A-R3: 649,83 €, ein Rückgang um 10,2% im Jahresvergleich.
- Kühe, D-O3: 537,02 €, ein Rückgang um 16,5% im Jahresvergleich.
- Alle männlichen Rinder, ACZ-R3: 642,22 €, ein Rückgang um 10,3% im Jahresvergleich und nahezu unverändert gegenüber der Vorwoche (-0,09%).
- Männliche Kälber von Fleischrassen: 394,57 € je Tier, ein Rückgang um 14,5% im Jahresvergleich. Junge Magerrinder lagen bei 4,71 € je kg Lebendgewicht, ein Rückgang um 15,6%.
Der ACZ-R3-Preis liegt bei 288,8% des EU-Referenzpreises. Auf ihrer Rindfleischseite beziffert die Kommission diesen Referenzpreis auf 2.224 € je Tonne. Unterhalb dieser Schwelle können öffentliche Interventionsankäufe erfolgen.
Von Woche zu Woche bewegt sich der Markt kaum. IndexBox fasste denselben Kommissionsbericht am 5. November zusammen und merkte an, dass der Preis für junge männliche Rinder gegenüber der Vorwoche um 0,1% gestiegen sei und dass Griechenland, Luxemburg, Slowenien und Schweden für diese Woche keine Preise gemeldet hätten.
In Irland veröffentlichte das Central Statistics Office am 6. November seine vorläufigen Schätzungen der Agrarpreise für 2026. Es prognostiziert gegenüber 2025 um 7,6% niedrigere Rinderpreise, um 12,5% niedrigere Schweinepreise und um 18,1% niedrigere Milchpreise. Auf der Kostenseite werden für Düngemittel ein Anstieg um 18,0% und für Energie ein Anstieg um 17,9% erwartet. Insgesamt dürften die landwirtschaftlichen Erzeugerpreise um 10,3% fallen, während die Betriebsmittelpreise um 6,5% steigen. Damit verschlechtert sich das Verhältnis von Erzeuger- zu Betriebsmittelpreisen für die Landwirte um 15,8%.
Was wir als Nächstes beobachten
- Den Preisabstand zwischen Jungbullen und Kühen in den nächsten Wochenberichten der Kommission. Vergrößert er sich weiter, bestätigt das unsere Einschätzung zweier unterschiedlicher Märkte. Wird er kleiner, geht das Kuhangebot wahrscheinlich zurück.
- Die Milchpreise in den wichtigsten Milcherzeugerländern. Eine Erholung der Milchpreise wäre das deutlichste Zeichen dafür, dass das Angebot an Schlachtkühen bald nachlassen dürfte.
- Die Preise für Kälber und Magerrinder. Sie sind fast ebenso stark gefallen wie die Kuhpreise. Günstigere Kälber könnten beeinflussen, wie viele Jungrinder aufgezogen werden, und damit auch das Angebot an hochwertigem Rindfleisch in den Jahren 2027 und 2028.
- Die Rindfleischpreise im Einzelhandel. Ob niedrigere Rinderpreise im Ladenregal ankommen, wird zeigen, wie schnell die Nachfrage reagieren kann.
Quellen
Wöchentliche EU-Rindfleischpreise, Kalenderwoche 43 2026 - Europäische Kommission
Rindfleisch - Landwirtschaft und ländliche Entwicklung - Europäische Kommission
Agrarpreisindizes - Vorläufige Schätzungen 2026 - Central Statistics Office