Published in Market Analysis
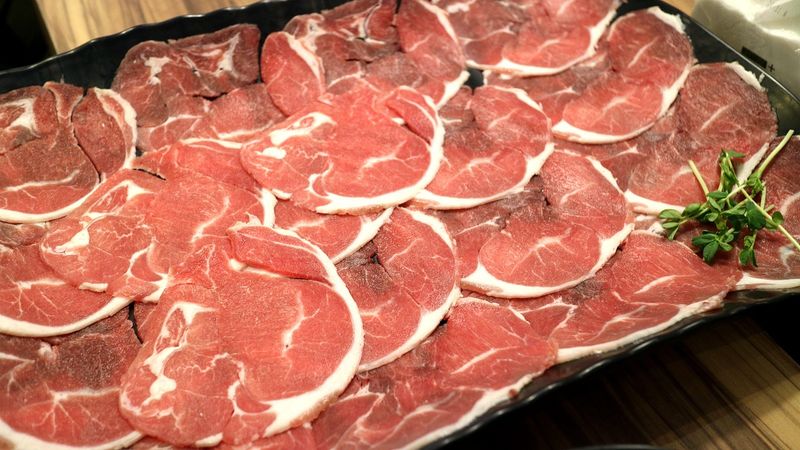
Algerien nimmt dieses Jahr deutlich mehr Lammfleisch aus der EU ab, Jordanien deutlich weniger
Daten der Europäischen Kommission zeigen, dass die Lammfleischexporte der EU nach Algerien von Januar bis Mai um 63 % gestiegen sind, während die Ausfuhren nach Jordanien um 32 % zurückgingen und die Importe weiter zunahmen. Unserer Einschätzung nach wird EU-Lammfleisch damit gleichzeitig in zwei entgegengesetzte Richtungen gezogen.
Martina Osmak
Director of Marketing
Die Einschätzung von MeatBorsa
Dieser Abschnitt enthält unsere Interpretation der Zahlen, keine gesicherten Tatsachen. Die bestätigten Zahlen folgen weiter unten, jeweils mit ihrem Datenstand.
Unserer Ansicht nach wirken auf EU-Lammfleisch derzeit zwei gegenläufige Kräfte. Außerhalb der EU hat ein Abnehmer, Algerien, in diesem Jahr deutlich an Bedeutung gewonnen, während ein bisheriger Abnehmer, Jordanien, deutlich an Bedeutung verloren hat. Innerhalb der EU ist der Staatenverbund etwas stärker auf importiertes Lammfleisch angewiesen als vor einem Jahr. Insgesamt deutet das für uns auf einen Markt hin, in dem das Bestimmungsland wichtiger ist als die Gesamtexportmenge.
Am aufschlussreichsten ist der zeitliche Verlauf. Das Faktenblatt der Kommission vom Juli wies für Januar bis März einen Rückgang der EU-Schaffleischexporte um 13,9 % aus. Ihr späteres Dashboard zeigt für Januar bis Mai einen Anstieg der Exporte um 7 %. Dieser Umschwung bedeutet, dass April und Mai sehr stark waren. Unserer Ansicht nach passt das zur Einkaufssaison rund um das Opferfest Eid al-Adha, doch das ist unsere Schlussfolgerung. Die Quellen sagen dies nicht.
Ein zweiter Punkt ist die unterschiedliche Preisentwicklung. Den Zahlen der Kommission zufolge waren schwere Lamm-Schlachtkörper in Woche 35 günstiger als in Woche 28, während leichte Lamm-Schlachtkörper teurer waren. Wir sehen darin ein Zeichen dafür, dass der Markt für leichtere Schlachtkörper stärker ist als der für schwere.
Was wir annehmen und warum wir falschliegen könnten
- Wir nehmen an, dass der Exportsprung im April und Mai saisonbedingt war. Falls algerische Käufer tatsächlich eine dauerhafte Position auf dem Markt für EU-Lammfleisch aufbauen, würde sich in den Herbstdaten ein anderes Muster zeigen.
- Wir nehmen an, dass die Nachfrage nach leichtem und schwerem Lammfleisch von unterschiedlichen Käufern ausgeht. Falls der Unterschied zwischen Woche 28 und Woche 35 auf die Art der Preismeldungen verschiedener Mitgliedstaaten zurückzuführen ist, wäre die tatsächliche Differenz kleiner, als sie erscheint.
- Wir nehmen an, dass die Importe wegen des knapperen Angebots aus der südlichen Hemisphäre hoch bleiben und nicht wegen einer steigenden EU-Nachfrage. Wäre die EU-Nachfrage der Treiber, würden die Importe schneller steigen, als die Produktion zurückgeht.
- Wir nehmen an, dass die älteren Zahlen den Markt noch immer zutreffend beschreiben. Die meisten der folgenden Daten reichen nur bis Mai oder bis Woche 35, sodass sich die jüngsten Preise bereits verändert haben könnten.
Was die Zahlen tatsächlich aussagen
Die Europäische Kommission veröffentlicht wöchentlich ein Dashboard zum Schaffleischmarkt. Die von uns verwendete Version ist auf der Website der Kommission unter dem 29. Oktober 2026 aufgeführt, doch in der Datei selbst steht „Letzte Aktualisierung 02.09.2026“, und sie zeigt Preisdaten für Woche 35. Wir behandeln die enthaltenen Zahlen daher als Daten bis Woche 35 beziehungsweise bis Mai und nicht als aktuelle Preise.
Die wichtigsten Zahlen aus diesem Dashboard:
- Der durchschnittliche EU-Schlachtkörperpreis für schwere Lämmer lag in Woche 35 bei 895,8 € je 100 kg. Bei leichten Lämmern waren es 983,3 € je 100 kg.
- Die EU-Schaffleischexporte beliefen sich von Januar bis Mai 2026 auf 52.319 Tonnen, ein Plus von 7 % gegenüber dem Vorjahreszeitraum. Algerien nahm 28.476 Tonnen ab, ein Anstieg um 63 % gegenüber 17.458 Tonnen. Die Ausfuhren nach Israel stiegen um 41 % auf 5.839 Tonnen. Die Ausfuhren nach Jordanien sanken um 32 % auf 5.141 Tonnen.
- Die EU-Schaffleischimporte beliefen sich von Januar bis Mai auf 85.691 Tonnen, ein Plus von 4 %. Neuseeland lieferte 40.547 Tonnen (plus 9 %) und das Vereinigte Königreich 38.414 Tonnen (minus 1 %).
- Die Prognose der Kommission beziffert den Selbstversorgungsgrad der EU bei Schaf- und Ziegenfleisch für 2026 auf 83,6 %, gegenüber 86,0 % im Jahr 2025.
Das Faktenblatt der Kommission zur Marktlage bei Fleisch und Eiern mit Daten für Woche 28 und das erste Quartal liefert zusätzlichen Kontext:
- Schwere Lämmer erzielten in Woche 28 durchschnittlich 920 € je 100 kg, ein Plus von 3,3 % gegenüber dem Vorjahr. Leichte Lämmer erzielten durchschnittlich 945 €, ein Plus von 5,2 %.
- Die Schaffleischexporte in Länder außerhalb der EU beliefen sich von Januar bis März auf 21.745 Tonnen, ein Rückgang um 13,9 %. Die Importe lagen bei 50.727 Tonnen, ein Plus von 18,6 %.
- Das Faktenblatt zitiert den australischen Branchenverband MLA, der für 2026 einen Rückgang der australischen Lammfleischproduktion um 10 % prognostiziert, und berichtet von einem Rückgang der Schlachtzahlen in Neuseeland um 5 % in den ersten 27 Wochen des Jahres.
- Den Daten des Faktenblatts für Woche 28 zufolge boten irische Verarbeitungsbetriebe für schwere Lämmer etwa 8,80 € je kg, wobei die meisten eine Schlachtgewichtsgrenze von 21,5 kg festlegten.
Bord Bia, die irische Lebensmittelagentur, liefert einen älteren, aber nützlichen Anhaltspunkt. Ihr Überblick für die Woche bis zum 21. März zeigte, dass die Zahl der in Irland geschlachteten Lämmer um 10 % über dem Vorjahreswert lag, was die Agentur mit dem Ende des Ramadan in Verbindung brachte. Das zeigt, wie stark religiöse Festtermine die Mengen auf diesem Markt beeinflussen können.
Was wir als Nächstes beobachten
- Ob das nächste Dashboard der Kommission zum Schaffleischmarkt zeigt, dass Algerien seinen Anteil an den Exporten nach der Saison rund um das Opferfest hält.
- Ob sich die Mengen für Jordanien erholen oder weiter sinken.
- Ob sich der Preisabstand zwischen leichten und schweren Lamm-Schlachtkörpern in den wöchentlichen Daten der Kommission vergrößert oder verkleinert.
- Ob die Importmengen aus Neuseeland weiter steigen, während die Schlachtzahlen in Neuseeland selbst zurückgehen.
- Eine Frage, die Leser ihren Lieferanten stellen könnten: Von welchen Exportzielen hängen ihre Lammfleischmengen ab, und wie viel dieser Nachfrage entfällt auf einen einzigen Feiertagszeitraum?
Quellen
Dashboard: Schaffleisch - Europäische Kommission, GD AGRI
Faktenblatt zur Marktlage bei Fleisch und Eiern - Europäische Kommission, GD AGRI